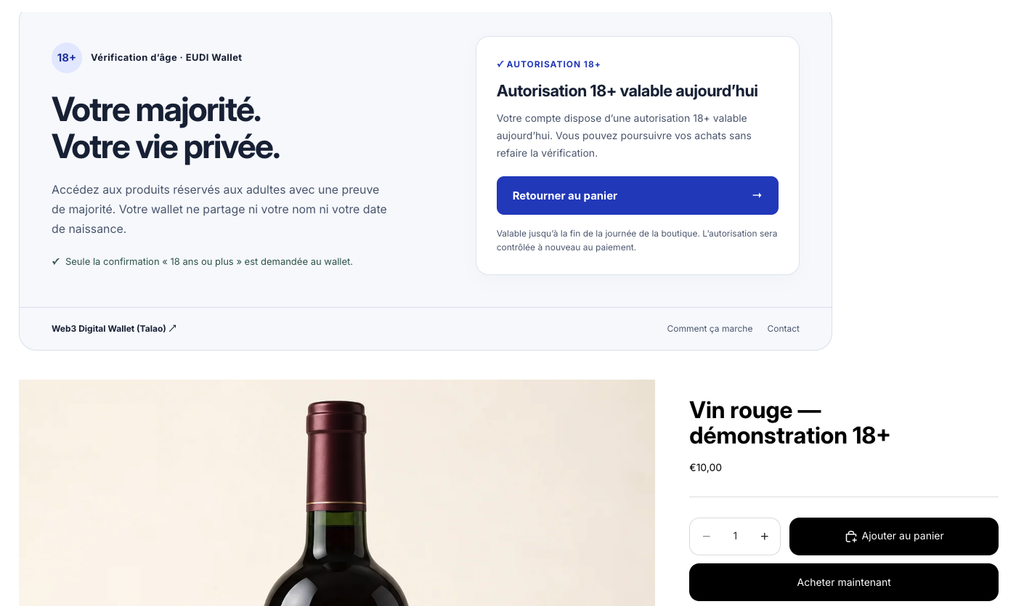
Sur une boutique Shopify de démonstration, nous avons scanné un QR code avec France Identité pour prouver notre majorité. La vérification a abouti sans que l’attestation d’âge transmette un nom ou une date de naissance. L’acheteur a toutefois dû se connecter à son compte Shopify par e-mail. La distinction compte : on peut limiter les données utilisées pour le contrôle d’âge tout en conservant un parcours d’achat qui identifie le client.
Ce test est le point de départ de notre entretien avec Thierry Thevenet, de Talao. Avec Wallet Connectors, l’entreprise veut permettre à des sites existants d’accepter des justificatifs issus de portefeuilles numériques. La preuve de majorité ouvre la voie, mais Talao vise aussi la connexion à des sites WordPress, la formation et les usages professionnels.
Code Confiance — Pourquoi lancer Wallet Connectors alors que vous développez déjà des portefeuilles d’identité ?
Thierry Thevenet — Nous sommes partis du wallet. Avec Wallet Connectors, nous travaillons de l’autre côté, celui du site qui demande et vérifie une preuve. Si l’on veut que les gens utilisent leur wallet, il faut qu’ils puissent s’en servir sur les sites qu’ils fréquentent. Les banques sont un débouché, mais il y a aussi les petites boutiques en ligne, les sites WordPress et les plateformes de formation. L’idée est de leur proposer un connecteur qu’elles puissent intégrer sans développer tout le parcours elles-mêmes.
Comment êtes-vous passé de la blockchain à Talao Wallet ?
Au départ, nous avons créé Web3 Digital Wallet pour travailler sur les portefeuilles d’identité. Tezos nous a soutenus à nos débuts. Nous avons travaillé sur les identifiants décentralisés, les DID, pour ajouter une couche d’identité à cet écosystème. Notre premier portefeuille combinait identité et cryptomonnaies. Lorsque le projet de portefeuille européen a pris forme, nous avons créé Talao Wallet, davantage orienté vers les usages institutionnels. Nous avons retiré la blockchain et la crypto de ce produit pour nous concentrer sur les justificatifs d’identité et leur présentation.
Wallet Connectors doit-il aussi permettre de délivrer des justificatifs ?
Oui. Il y a deux opérations. On peut demander à une personne de présenter un justificatif qu’elle détient déjà, ou lui en délivrer un nouveau dans son portefeuille. Nous savons déjà émettre des attestations vers nos propres portefeuilles. Pour l’offre que nous lançons, la vérification est le premier usage, notamment avec France Identité. L’émission doit venir ensuite. Sur les grands projets qui touchent aux systèmes existants, je pense que les intégrateurs garderont un rôle central. Une société comme la nôtre peut apporter son expertise dans un consortium. Avec les connecteurs, nous visons directement les entreprises qui n’ont pas les moyens de financer un projet d’intégration de cette taille.
Que se passe-t-il concrètement dans la boutique Shopify ?
Le marchand choisit les produits qui nécessitent un contrôle. Dans notre démonstration, il est possible d’acheter les produits ordinaires sans passer par cette étape. Pour un produit soumis à une restriction, la boutique demande une preuve de majorité au moment de l’achat. L’acheteur passe sur un écran de vérification, scanne le QR code avec France Identité, puis revient à la boutique avec le résultat du contrôle. La boutique n’a pas à développer ses propres écrans ni à gérer le QR code.
La boutique reçoit-elle la pièce d’identité ou la date de naissance ?
Dans ce parcours, France Identité présente une attestation au format mdoc qui contient simplement l’information suivante : « l’utilisateur a 18 ans ou plus ». Nous vérifions la signature de l’attestation, puis nous transmettons le résultat à la boutique. Le compte Shopify et la preuve d’âge relèvent de deux étapes distinctes.
Que reçoit précisément le marchand et combien de temps le contrôle reste-t-il valable ?
La boutique récupère un jeton signé par la passerelle Talao. C’est notre service qui atteste avoir vérifié le résultat. Dans la démo, la validation est valable pour la journée. Si la personne revient le lendemain, elle doit recommencer le contrôle. Cette durée est bien entendu paramétrable.
Pourquoi utiliser deux protocoles, OpenID Connect et OpenID4VP ?
OpenID Connect sert à faire le lien avec le site. Le principe ressemble à celui d’un bouton de connexion externe : le site confie une étape à un autre service, puis récupère le résultat. OpenID4VP intervient entre le vérificateur et le portefeuille. C’est le protocole qui permet de demander une attestation au portefeuille et de la recevoir. La passerelle relie ces deux échanges, de sorte que le marchand peut utiliser une intégration familière sans implémenter lui-même le dialogue avec le portefeuille.
Vous évoquez une intégration en 5 minutes et une vérification autour d’un centime. Que facture Talao ?
L’extension est gratuite. Ce que nous facturons, c’est l’usage du service de vérification. Nous voulons un prix suffisamment bas pour que les petites boutiques puissent l’utiliser. Les cinq minutes correspondent à l’objectif d’une intégration standard : le marchand configure son site et utilise le parcours fourni par le connecteur.
Le forfait Pro affiché par Talao est de 39 € HT par mois pour 3 000 tentatives, soit 1,3 centime HT par tentative si le quota est entièrement utilisé. Les échecs et abandons sont décomptés.
En quoi ce modèle peut-il changer l’économie de la vérification d’identité ?
J’ai travaillé sur un portefeuille de vérification d’âge un grand nom de la confiance numérique. À l’époque, la discussion tournait autour d’un prix à la vérification nettement supérieur à celui que nous proposons aujourd’hui. Avec le portefeuille, l’utilisateur dispose déjà d’un justificatif émis en amont et peut le présenter au moment où il en a besoin. C’est comme lorsqu’on montre sa carte d’identité dans la vie courante. On ne rappelle pas l’organisme qui l’a délivrée à chaque contrôle. À mes yeux, c’est ce changement qui peut faire baisser les coûts et déplacer une partie de la valeur des services de vérification. Le rôle de Talao dans la démo consiste à vérifier l’attestation et à rendre le résultat exploitable par la boutique.
Sur WordPress et Moodle, quels usages visez-vous ?
Sur WordPress, nous proposons deux usages : contrôler la majorité pour accéder à du contenu ou permettre à un utilisateur de se connecter avec son identité. Dans le second cas, le site peut demander des données d’identification personnelle, ce que l’on appelle le PID. Le prénom, la date ou le lieu de naissance font partie des attributs que l’on peut demander selon le parcours. L’extension WordPress est téléchargeable depuis notre site et sa diffusion dans le répertoire officiel est encore en cours d’examen.
Pour Moodle, nous avons travaillé sur deux extensions. Le scénario consiste à permettre à un établissement de formation d’authentifier un étudiant à partir de son portefeuille, puis de lui délivrer une attestation sur son téléphone. Nous voulons développer une offre autour de l’émission et de la vérification des diplômes.
Vous testez également un connecteur pour les agents IA. À quoi servirait-il ?
Nous avons réalisé un connecteur MCP qui permet à un agent de déclencher une demande de preuve d’âge. Dans le scénario testé, il affiche un QR code et l’utilisateur présente son attestation depuis son wallet. On réfléchit aussi à des assistants qui aideraient les citoyens à remplir une démarche administrative. À terme, on pourrait imaginer qu’un usager présente ses données d’identité pour ouvrir le bon dossier ou renseigner un formulaire. Le scénario que nous testons avec ce connecteur porte sur l’âge.
Qui décide qu’un site peut demander tel ou tel justificatif ?
Dans le modèle que nous visons, le site doit pouvoir déclarer qui il est et quelles données il demande. Si Talao intervient pour son compte, il faut aussi pouvoir établir que le site lui a confié cette vérification. Le portefeuille doit pouvoir contrôler ces éléments. Un site qui a besoin de vérifier la majorité n’a pas pour autant de raison de demander une attestation de santé. C’est le principe du cadre de confiance vers lequel on va.
Sur quels projets travaillez-vous avec Talao Wallet ?
Nous travaillons avec la région de Valence, en Espagne, sur un portefeuille. Nous avons également remporté, au sein d’un consortium, un projet de portefeuille d’entreprise à Malte. Au Luxembourg, nous avions déjà travaillé en 2022 sur des portefeuilles permettant de présenter et d’émettre des attestations, avec notamment un travail sur une carte de résident.
Les projets publics de ce type sont importants, mais ils restent ponctuels. Notre activité récurrente, ce sont les portefeuilles dédiés aux entreprises et aux collectivités. Une ville peut vouloir proposer à ses habitants un wallet à ses couleurs, lié à ses services et à ses applications métiers. Elle a alors besoin d’une plateforme dimensionnée pour sa population et de fonctions adaptées à ses propres démarches.
Au-delà du commerce, à quoi ressemblerait un usage quotidien en entreprise ?
Prenons un soudeur qui intervient chez un client au nom de son employeur. Il peut avoir besoin de prouver à la fois qu’il travaille pour ce fournisseur et qu’il possède la qualification requise pour l’intervention. Son wallet peut lui permettre de présenter sa carte professionnelle et son certificat. Cela suppose un cadre de confiance propre à la filière, avec des émetteurs et des vérificateurs identifiés. Le wallet sert alors à prouver une qualification ou un droit dans une situation de travail concrète.
Vous évoquez aussi la filière automobile allemande. Quel rôle y joue le wallet ?
Dans les espaces de données sectoriels, des entreprises, leurs fournisseurs et parfois leurs concurrents ont besoin d’échanger des informations et de vérifier qui peut accéder à quoi. Nous avons développé un wallet pour des usages dans la filière automobile allemande, notamment avec BMW. Il sert à se connecter à des applications métiers et à présenter des attestations permettant de prouver son identité ou ses droits. L’exemple du soudeur illustre ce que la même logique peut apporter à un salarié qui intervient pour le compte d’un fournisseur.
Aurons-nous tous le même wallet ?
Je parie que nous en aurons trois ou quatre dans notre smartphone. Il y aura des wallets publics et d’autres liés à des usages professionnels ou à des services particuliers. Pour les banques, je vois une convergence. On peut partir d’un wallet et lui ajouter des fonctions bancaires, ou partir de l’application bancaire et lui permettre de gérer des attestations. Je pense que les banques intégreront progressivement ces fonctions à leurs propres applications.