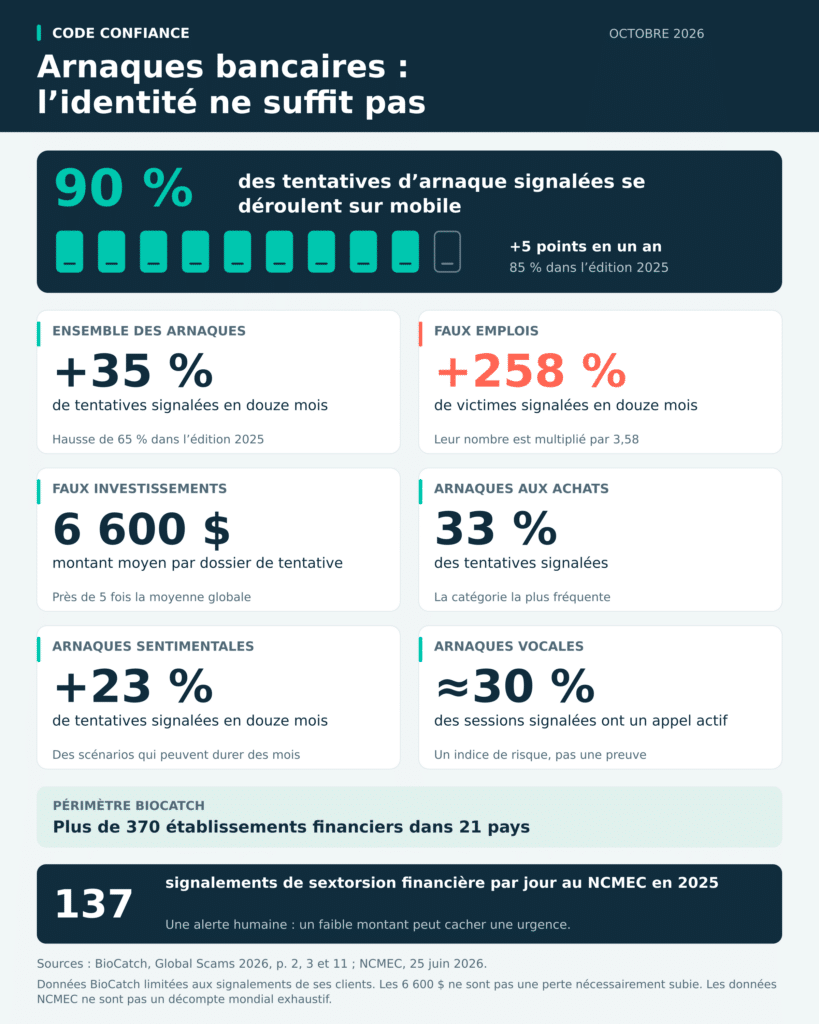
Les tentatives d’escroquerie signalées par les clients de BioCatch progressent de 35 % en douze mois. Arnaques à l’emploi, faux placements et manipulation téléphonique, son rapport « Global Scams 2026 » confirme que vérifier l’identité du payeur n’est vraiment suffisant. Il faut aussi détecter ce qui le pousse à payer. Et ça, c’est une autre histoire…
Un prétendu conseiller bancaire vous prévient d’une fraude et vous dicte les opérations afin de mieux « protéger » votre argent. Vous ouvrez donc votre app bancaire, vous ajoutez un bénéficiaire et vous validez le virement. C’est tout bête. L’accès est donc bien légitime, mais l’opération sert bel et bien un escroc. Sécuriser la connexion ne garantit donc pas que l’utilisateur agit librement. Publié fin septembre, le rapport BioCatch révèle justement que les tentatives d’arnaque ont progressé de 35 % sur les douze derniers mois, contre une hausse de 65 % dans l’édition précédente. La croissance ralentit, mais reste forte. Et ces chiffres sont liés uniquement au réseau de clients de BioCatch, et ne sont pas le reflet de l’ensemble de la fraude mondiale.
Emploi, achats, placements : trois pièges, trois risques
Ce sont les arnaques à l’emploi qui enregistrent la plus forte progression : +258 % de victimes signalées. Cybermalveillance.gouv.fr documente d’ailleurs en France le piège des petites tâches rémunérées. Un recruteur vous contacte sur WhatsApp ou Telegram pour vous proposer de noter des produits ou d’aimer des vidéos. Les premières actions rapportent un peu d’argent. Puis, vous devez payer pour accéder aux missions suivantes et débloquer votre cagnotte. La rémunération promise devient le levier de l’extorsion.
Les arnaques aux achats représentent, elles, 33 % des tentatives signalées. Il s’agit de la catégorie la plus fréquente. Les faux investissements se distinguent par leur montant moyen, qui atteint 6 600 dollars par dossier, près de cinq fois la moyenne toutes catégories confondues. Les escroqueries sentimentales progressent aussi, de 23 %. Elles peuvent durer des semaines ou des mois, le temps de construire la confiance avant de demander de l’argent.
Le mobile concentre l’arnaque et ses signaux d’alerte
Notez que 9 tentatives signalées sur 10 se déroulent sur un terminal mobile, soit 5 points de plus que l’année précédente. Le même téléphone permet, en effet, de discuter avec l’escroc et d’accéder à sa banque. BioCatch indique qu’un appel est actif pendant environ 30 % des sessions signalées comme des arnaques vocales par ingénierie sociale.
Le cas bancaire présenté dans le rapport montre l’intérêt de croiser les indices : appel en cours, logiciel de prise en main à distance installé, longue inactivité, puis numéro de compte saisi par groupes de trois chiffres avec des pauses. Cette saisie évoque évidemment une dictée. S’ajoutent à cela un nouveau bénéficiaire, un montant inhabituel et des gestes répétés sur l’écran. Reste qu’aucun de ces comportements ne suffit isolément à désigner une victime. Il faut tout recouper, corréler afin de comprendre la situation. Dans ce cas, trois alertes de risque élevé précèdent l’autorisation du paiement. La banque affiche des messages adaptés au parcours. Le client finit par revenir en arrière et abandonne le virement. BioCatch met en avant les bienfaits de l’analyse comportementale et de sa technologie “maison”.
Mais les banques doivent aussi regarder les comptes destinataires. Car les comptes « mules » reçoivent puis réexpédient très rapidement l’argent, parfois dès la même session. Contrôler uniquement le payeur permet à cette infrastructure de fonctionner sans problème.
Quoiqu’il en soit, si un appel impose un virement urgent vers un compte prétendument sécurisé, raccrochez et contactez votre banque par son numéro habituel.