Autour de France Identité se construit un écosystème capable de recevoir et de présenter des justificatifs émis par des acteurs publics ou privés. Preuve d’âge, permis, carte étudiante ou document de voyage sont déjà testés. Mais derrière la profusion des démonstrateurs, le passage à des services juridiquement reconnus reste largement à accomplir.
Prouver son âge sans révéler sa date de naissance. Louer une voiture sans photographier son permis. S’enregistrer dans un hôtel sans laisser une copie de son passeport. Ou présenter une carte étudiante depuis son smartphone. Voilà la promesse du portefeuille européen d’identité numérique, l’EUDI Wallet.
En France, cette promesse commence à prendre forme. France Identité a ouvert un « Playground » où fournisseurs de wallets, éditeurs et futurs utilisateurs éprouvent leurs solutions. Sa marketplace référence 32 vérificateurs en ligne, deux vérificateurs de proximité et onze émetteurs.
Un terrain de jeu déjà très peuplé
La distinction entre émetteurs et vérificateurs est essentielle. Un « issuer » crée et signe un justificatif avant de le délivrer au wallet. Le « verifier » intervient à l’autre bout de la chaîne : il demande certains attributs et contrôle la signature, la validité, l’origine et, le cas échéant, la révocation du document.
Entre les deux, le wallet conserve les attestations et les présente avec le consentement de son titulaire. La « relying party » est le service qui s’appuie sur le résultat : banque, hôtel, loueur ou collectivité. Elle peut vérifier elle-même les données ou passer par un prestataire.
Le terrain français rassemble déjà iDAKTO, IN Groupe, Docaposte, Patronymus, Verifiables, ShareID, Thales, Datakeen, Magellan et Worldline. Thales est le seul acteur français référencé à la fois comme émetteur et vérificateur. D’autres savent émettre des attestations, mais n’apparaissent que parmi les verifiers.
Des usages concrets, mais encore rarement réels
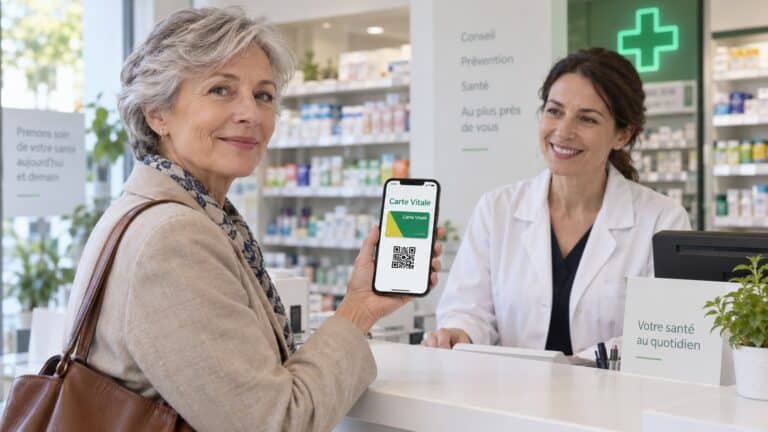
Le cas d’usage le plus avancé est la présentation d’identité à distance. Par QR code ou depuis le même appareil, un service peut demander au wallet un PID, l’équivalent des données d’identification personnelle, ou seulement quelques informations. La preuve d’âge va plus loin. Le wallet peut alors confirmer qu’une personne a plus de 18 ans sans transmettre son nom ni sa date de naissance. France Identité en présente notamment une démonstration fondée sur EduConnect.
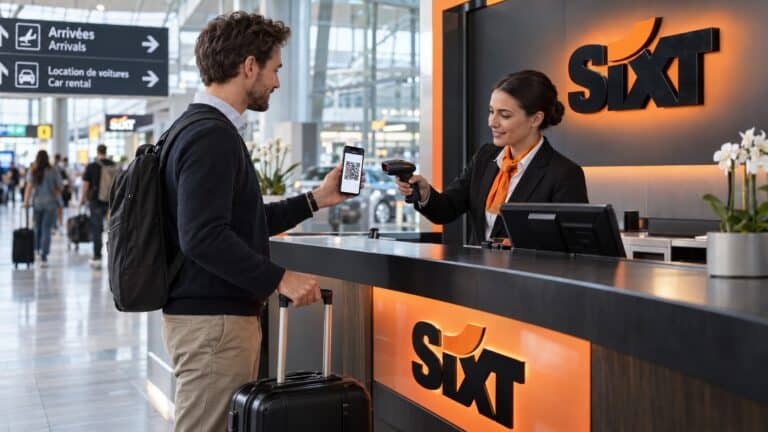
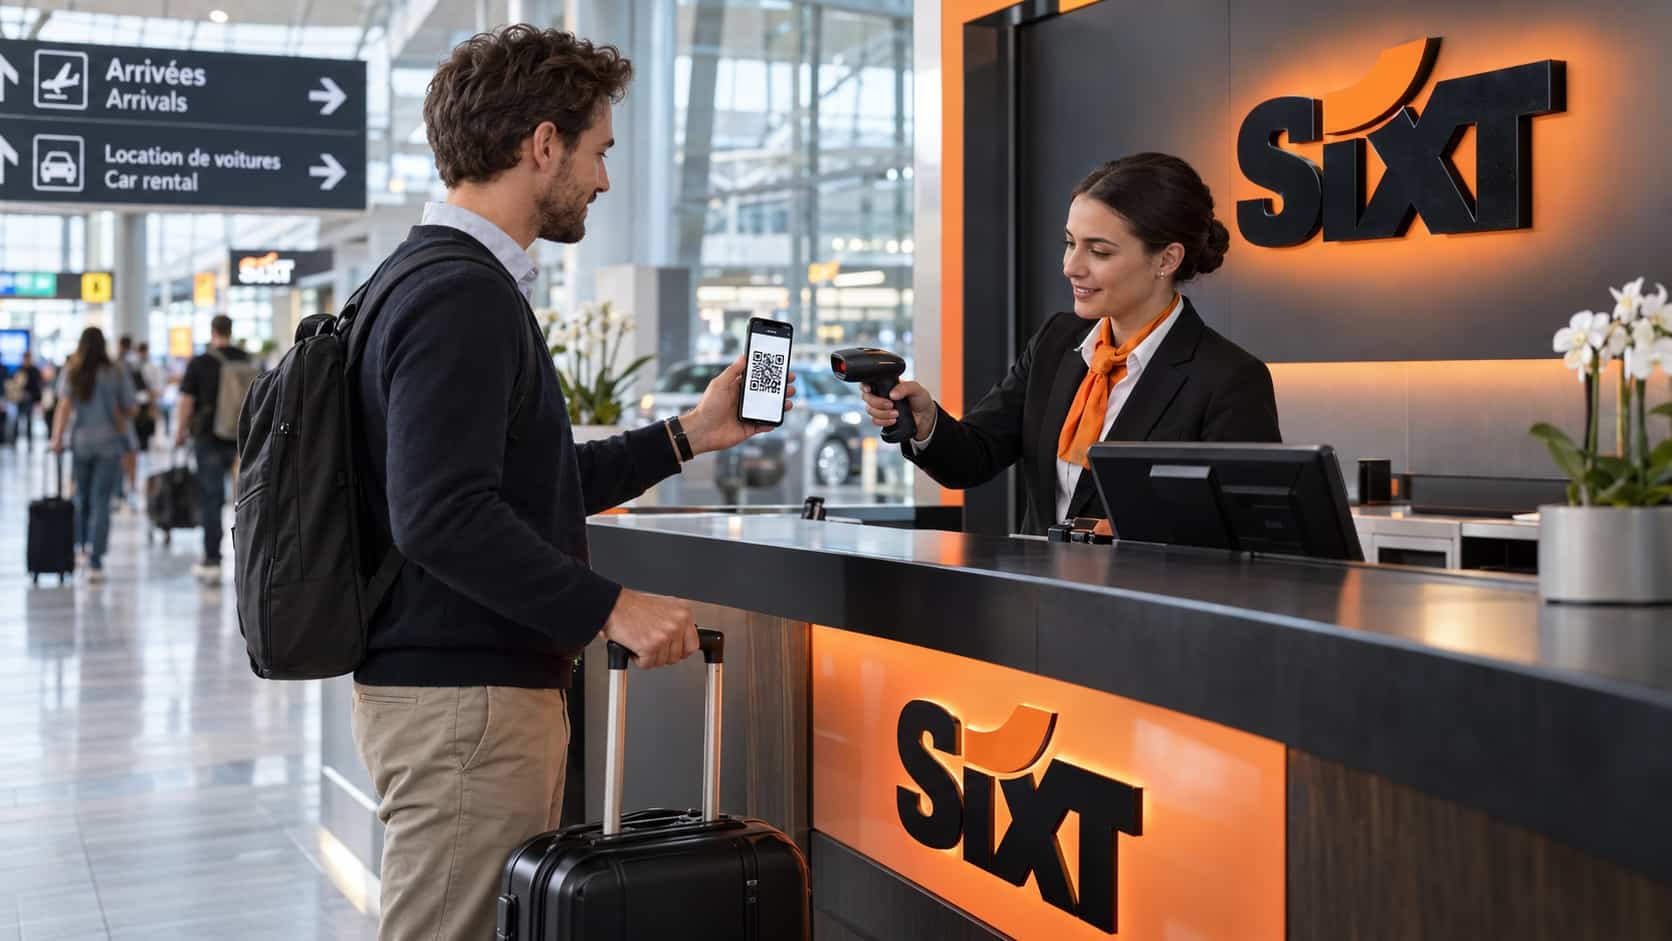
Les scénarios métier se multiplient aussi. Verifiables simule une tarification européenne au Louvre, un enregistrement dans un hôtel Four Seasons, une location de voiture chez SIXT et une preuve de majorité. ShareID reproduit une ouverture de compte bancaire. Worldline et Datakeen testent également l’onboarding à partir du wallet.
Ces noms connus donnent du relief aux démonstrations, mais ne constituent pas des annonces commerciales. Rien ne prouve que le Louvre, Four Seasons ou SIXT aient décidé de déployer ces parcours. Le Playground valide leur faisabilité technique, pas l’existence d’un contrat, leur reconnaissance juridique ou leur utilisation par le public.
Quelques expérimentations vont plus loin. Un certificat d’identification de vélo développé avec iDAKTO teste l’émission d’un justificatif privé dans France Identité. Une carte étudiante ISIC est en préparation et Angers explore la numérisation de sa Carte Atout. Le programme APTITUDE travaille, lui, sur un document de voyage numérique pour l’enregistrement, le passage aux frontières et l’embarquement. Un scénario CDG–Fort-de-France doit tester un titre dérivé de la carte d’identité. Le certificat d’immatriculation mobile entre également en phase d’implémentation, mais ces projets demeurent en développement ou en préparation de pilote.
Le vrai verrou : faire entrer les émetteurs
France Identité Partenaires prend déjà en charge PID, preuve d’âge, permis mobile, PhotoID, mdoc, SD-JWT, OpenID4VP ou OID4VCI. Lors d’un test à Genève, 32 wallets et 43 lecteurs ont réalisé 1 340 essais. Les taux de réussite agrégés ont atteint 77 % pour les flux ISO 18013-7 et 84 % pour ISO 18013-5. Les briques commencent donc à dialoguer, sans être prêtes à être généralisées.
Le principal défi se déplace désormais vers la confiance et la gouvernance. Qui peut émettre quelle attestation ? Comment enregistrer les acteurs, gérer la révocation et attribuer les responsabilités en cas de fraude ? France Identité prévoit de raccorder son application Partenaires à un registre permettant aux émetteurs et vérificateurs d’interagir dans des conditions proches du réel.
Ce chantier est décisif. Un wallet sans attestations utiles ne serait qu’une carte d’identité numérique améliorée. Ouvert à des émetteurs publics et privés, il devient une infrastructure de preuve. La France dispose désormais d’un écosystème de test dense et de premiers pilotes crédibles. Il lui reste à franchir l’étape la plus difficile : transformer l’interopérabilité technique en confiance juridique, puis la confiance juridique en usages de masse.