Face à des faux documents toujours plus crédibles, les entreprises ne peuvent plus se contenter de contrôler un PDF ou une pièce scannée. KIPMI défend une autre approche : transformer le wallet en outil actif, capable d’extraire, de vérifier et de convertir les données d’un document en attestations fiables. Une réponse concrète pour sécuriser les parcours KYC, sans attendre que tout l’écosystème européen soit prêt.
La fraude documentaire a changé d’échelle. Avec l’intelligence artificielle, produire un faux justificatif de domicile, un relevé bancaire ou une pièce d’identité convaincante est devenu à la fois simple et peu coûteux. Pourtant, de nombreuses organisations demandent encore des documents papier ou PDF, puis les contrôlent un par un. Ce modèle a atteint ses limites, d’autant qu’un document peut paraître parfaitement authentique tout en étant falsifié.
Le règlement eIDAS 2 ouvre une autre voie et prévoit, à terme, de remplacer la circulation de documents par des attestations électroniques vérifiables. Mais la transition ne sera ni immédiate ni uniforme. Les standards évoluent et les acteurs ne disposent pas encore tous des outils adaptés.
« Le cadre existe, mais l’écosystème prendra du temps à se mettre en place », souligne Matthieu de Montvallon, Directeur Technique, KIPMI. Attendre que chaque acteur soit compatible laisserait donc perdurer une zone de vulnérabilité.
Du document à l’attestation vérifiable
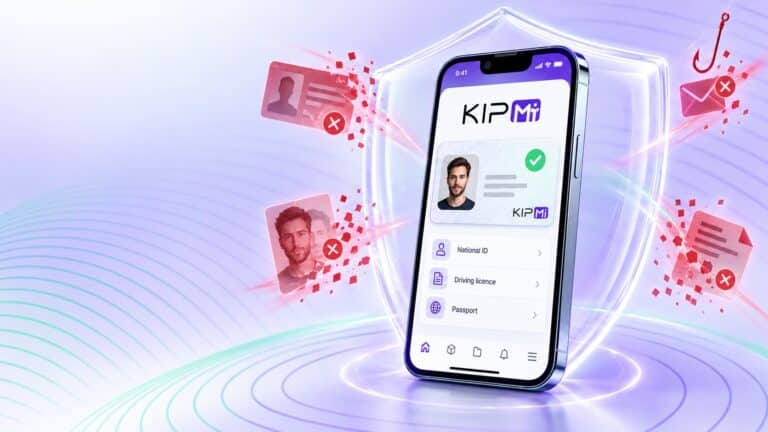
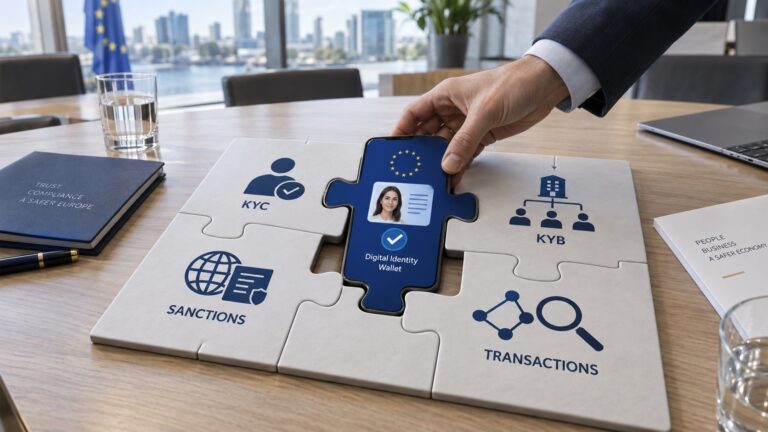
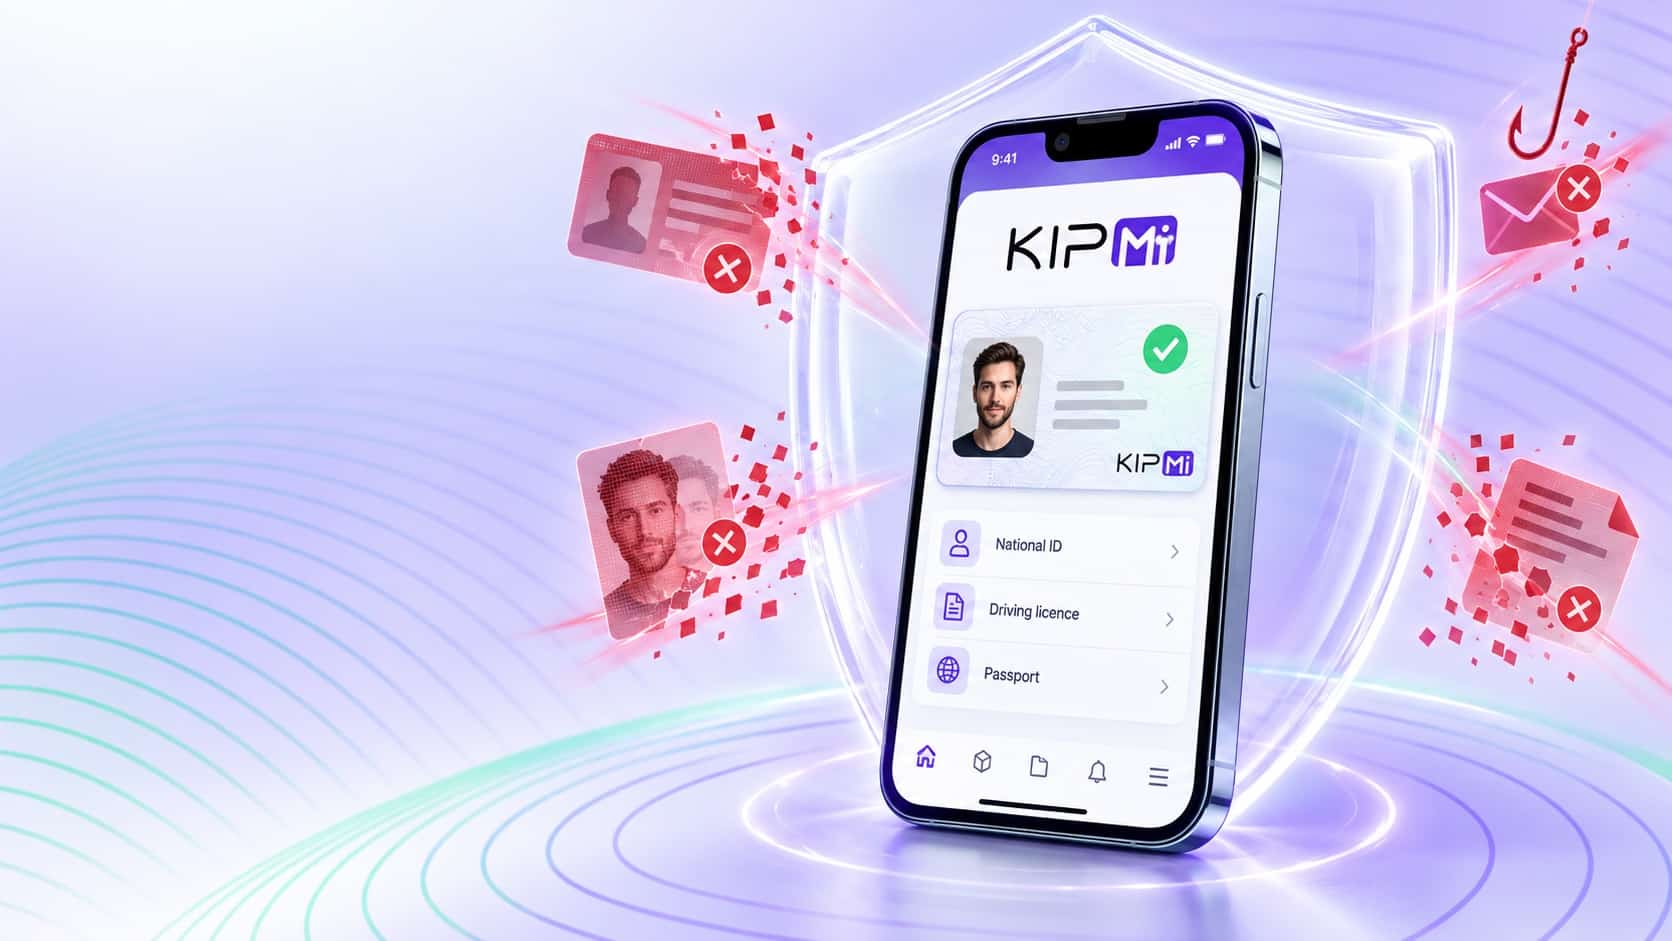
KIPMI entend profiter de cette période de transition pour considérer le wallet, non pas comme un simple coffre-fort numérique, mais comme un outil capable d’agir sur les documents présentés.
L’utilisateur scanne un justificatif avec son smartphone. Le wallet en extrait les données utiles, puis interroge des services externes via API pour en vérifier la cohérence. Un IBAN peut ainsi être rapproché de données issues de l’Open Banking. Une adresse peut être contrôlée à partir d’un justificatif de domicile.
Une fois validées, les informations peuvent également être converties en attestations, liées à une identité qualifiée et réutilisables dans le parcours client. « Le sujet n’est plus seulement de protéger le document. Il faut pouvoir vérifier la donnée qu’il contient », résume Matthieu de Montvallon.
Cette approche hybride permet d’accepter les documents encore utilisés, tout en les faisant entrer dans un modèle plus fiable, traçable et compatible avec eIDAS.
Un wallet intégré aux parcours métiers
KIPMI ne propose pas un wallet isolé. La solution est conçue pour s’insérer dans les parcours d’une banque, d’un assureur, d’un opérateur télécom ou d’une plateforme en ligne. Ces entreprises peuvent dès lors créer dans le wallet des espaces dédiés. Et avec le consentement de l’utilisateur, elles y déclenchent les vérifications nécessaires : majorité, identité, coordonnées bancaires, domicile ou onboarding. Ainsi, l’utilisateur ne transmet plus tous ses documents. Il partage uniquement les attestations utiles au service demandé.
Cette logique réduit les frictions, limite la circulation de copies sensibles et allège les contrôles manuels. Selon KIPMI, elle peut réduire jusqu’à 80 % la complexité de certains processus KYC.
« Le wallet ne doit pas être perçu seulement comme une obligation réglementaire et doit devenir un outil actif de confiance », insiste Matthieu de Montvallon. Il peut d’ailleurs devenir, dès maintenant, un levier concret et efficace pour réduire la fraude documentaire et fluidifier la relation client.
En attendant, et malgré un intérêt marqué du marché pour cette approche hybride, un important travail d’évangélisation reste à accomplir.
Retrouvez cet article, un panorama complet des acteurs du marché du wallet et de l’identité numérique, et bien d’autres contenus dans le magazine digital Code Confiance n°3 à télécharger gratuitement ici.