Le portefeuille européen d’identité numérique promet de simplifier et de fiabiliser l’entrée en relation à distance. Mais il ne remplacera ni l’évaluation des risques ni la surveillance imposées aux banques, fintechs et plateformes crypto. À l’approche de l’application du nouveau règlement antiblanchiment, la confusion pourrait coûter cher.
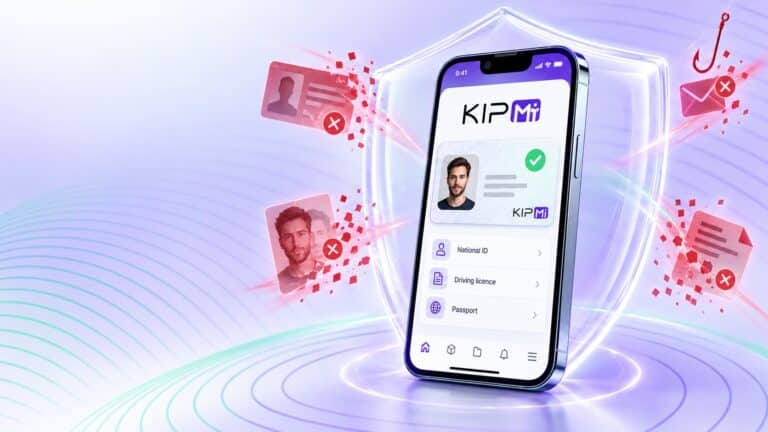
Présenter depuis son smartphone une identité officielle, des coordonnées certifiées ou une preuve d’âge, sans transmettre davantage de données que nécessaire, voici ce que promet le futur EUDI Wallet. Celui-ci doit, en effet, profondément modifier les parcours numériques européens. Pour les acteurs financiers, l’intérêt paraît évident. Une information d’identité vérifiée à la source peut réduire les erreurs, limiter certains faux documents et accélérer l’ouverture d’un compte ou la souscription d’un service.
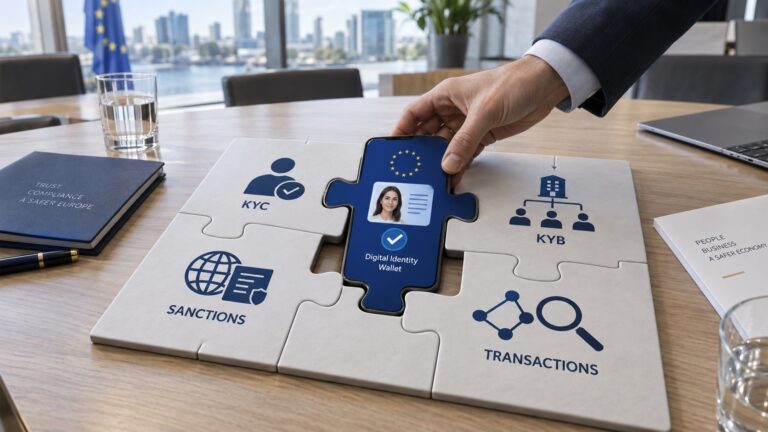
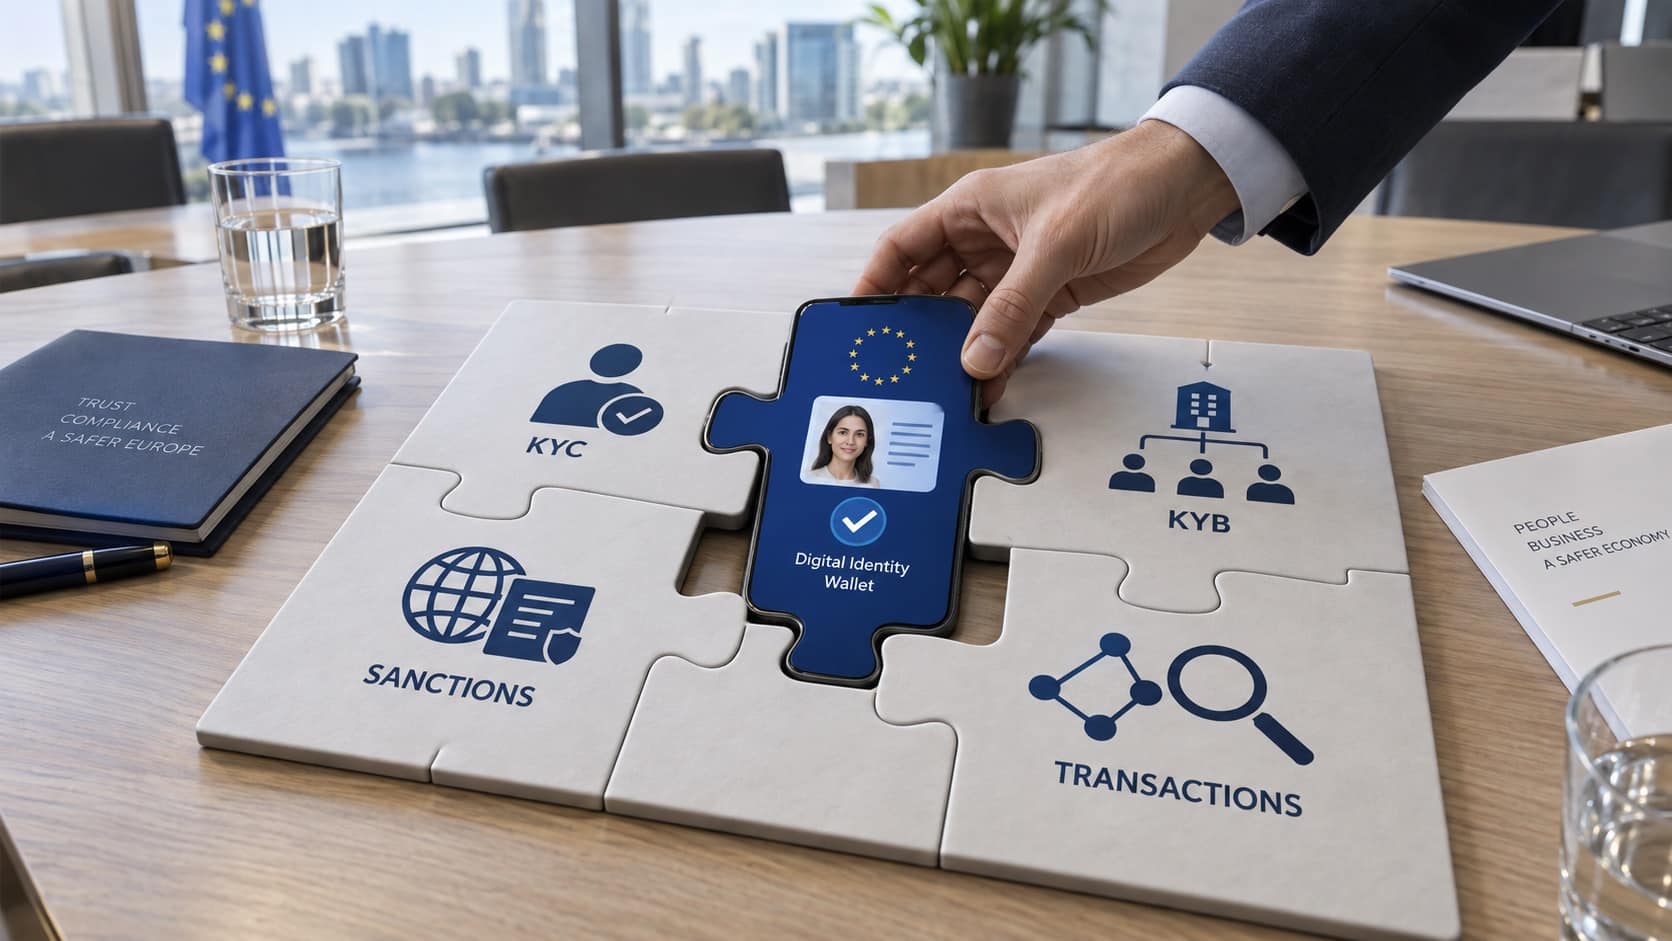
Le raccourci serait de penser qu’avec le Wallet, le KYC serait réglé. C’est faux. Le portefeuille apporte des attributs vérifiables. Il ne détermine pas si un client présente un risque de blanchiment, agit pour son propre compte ou cherche à contourner des sanctions.
Une nouvelle source de preuves pour le KYC
Le règlement européen antiblanchiment AMLR, adopté en 2024 et applicable pour l’essentiel à partir du 10 juillet 2027, reconnaît les moyens d’identification électronique conformes à eIDAS parmi les outils utilisables pour vérifier l’identité d’un client. Les dispositifs présentant un niveau de garantie substantiel ou élevé pourront donc prendre une place centrale dans l’entrée en relation.
L’EUDI Wallet doit permettre au titulaire de présenter des données d’identité et d’autres justificatifs électroniques émis par des sources de confiance. Une banque pourra, par exemple, demander uniquement les attributs nécessaires au contrôle, vérifier leur origine et conserver la preuve de cette vérification. Le parcours promet d’être plus rapide et plus respectueux du principe de minimisation des données.
Cette évolution peut réduire la dépendance aux photos de pièces d’identité, souvent faciles à falsifier ou à détourner. Elle ne supprimera toutefois ni les identités volées ni les usages frauduleux d’identités parfaitement authentiques. Un escroc peut opérer avec un vrai document, utiliser un compte ouvert par une mule ou prendre le contrôle du téléphone d’une victime. La fiabilité du justificatif ne garantit pas la légitimité de son usage.
Le Wallet ne remplace pas la vigilance
Le KYC ne se limite pas à inscrire un nom et une date de naissance dans un dossier client. Les organismes assujettis doivent également comprendre l’objet de la relation d’affaires, identifier les bénéficiaires effectifs d’une société, vérifier les personnes politiquement exposées et les sanctions applicables, évaluer le niveau de risque puis surveiller les opérations dans le temps.
Or, le wallet ne réalise aucune de ces tâches à lui seul. Il ne détecte pas une transaction atypique, ne reconstitue pas une chaîne capitalistique complexe et ne signale pas un changement suspect de comportement. Il améliore la qualité de certaines données d’entrée, mais reste une brique d’un dispositif de conformité plus large.
La distinction sera particulièrement importante pour le KYB. Identifier avec certitude le représentant d’une entreprise ne prouve ni qu’il dispose toujours des pouvoirs nécessaires, ni que les bénéficiaires effectifs déclarés sont exacts, ni que la société n’est pas une coquille créée pour frauder.
L’intégration devient le véritable chantier
Les banques, fintechs, assureurs et plateformes crypto doivent donc éviter d’attendre le déploiement généralisé des wallets. Elles doivent dès maintenant déterminer quels attributs demander, à quel moment et avec quel fondement, mais aussi organiser leur traçabilité et leur conservation. Il faudra également connecter ces données aux outils de filtrage, de scoring et de surveillance existants, prévoir les cas de révocation et maintenir des parcours alternatifs pour les personnes ne disposant pas d’un Wallet.
Un autre arbitrage sera décisif : profiter de la richesse des justificatifs disponibles ou s’en tenir strictement aux informations nécessaires. Transformer le wallet en réservoir de données irait à l’encontre de sa logique et exposerait les organisations à de nouveaux risques réglementaires et cyber.
L’EUDI Wallet ne mettra donc pas fin au KYC. Il peut en fiabiliser le point de départ. La confiance, elle, devra toujours être réévaluée pendant toute la relation. Car une identité authentique ne suffit pas à rendre une opération légitime.