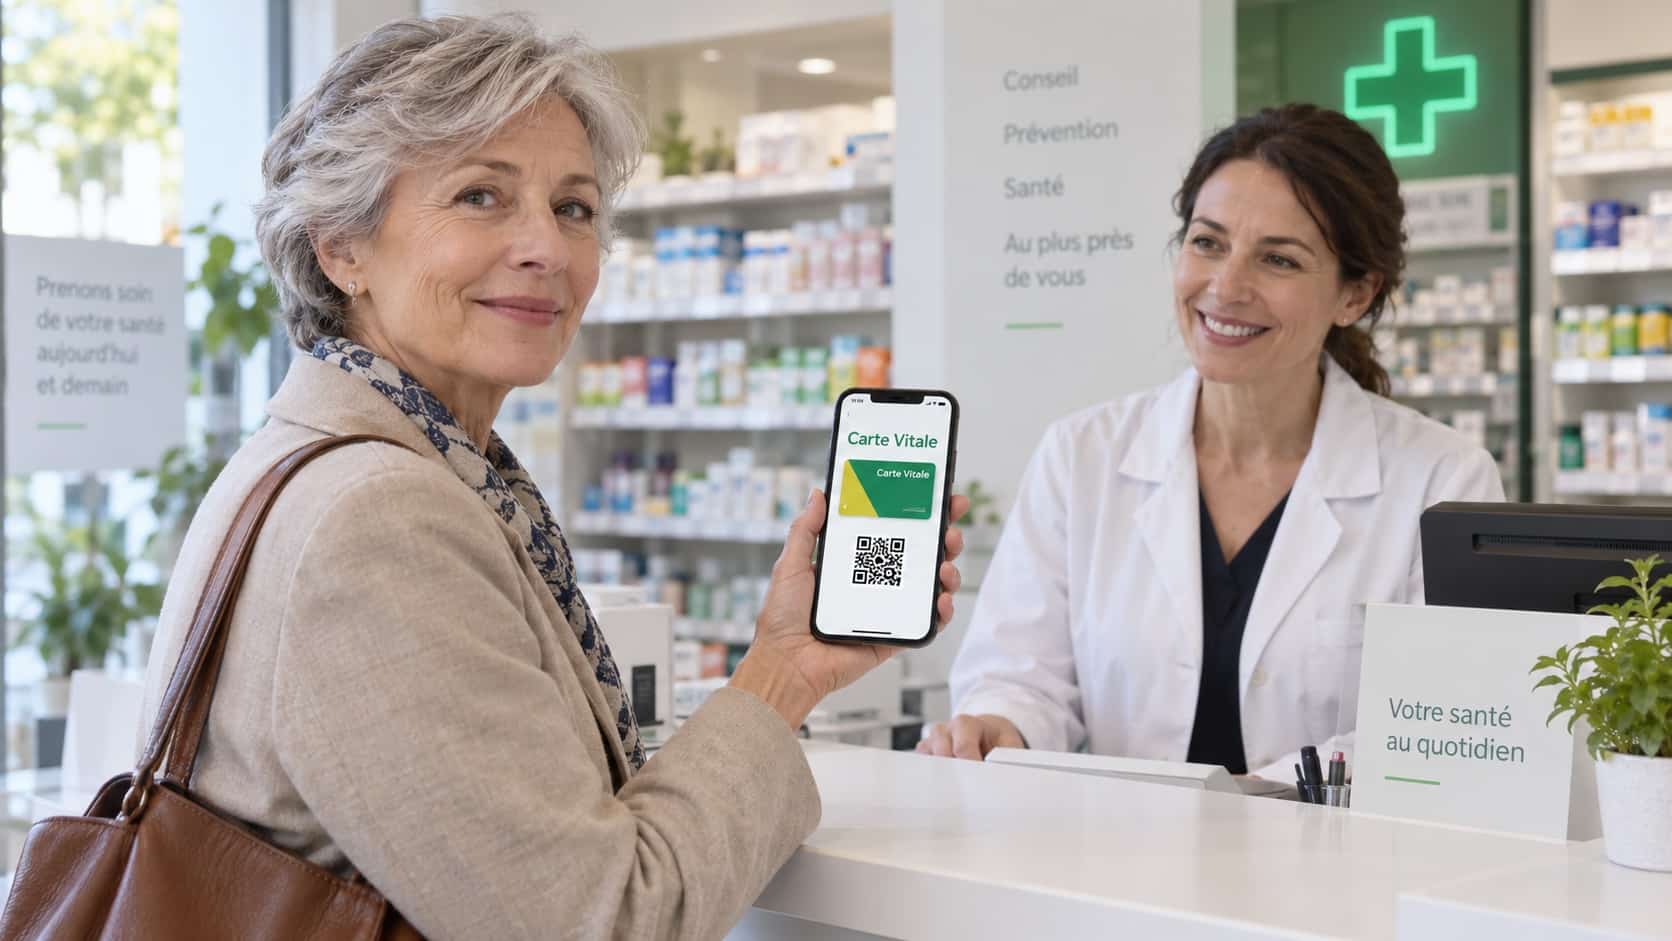
Le 22 septembre, plus de 1 000 pharmacies participeront à une opération nationale de promotion de l’appli carte Vitale. L’Assurance Maladie insiste sur son « très haut niveau de sécurité ». La version numérique est effectivement mieux armée que la carte plastique contre le vol, le prêt ou l’usurpation. Mais cette formule est à prendre avec des pincettes, car aucun système n’est inviolable et la fraude à l’Assurance Maladie se joue surtout ailleurs.
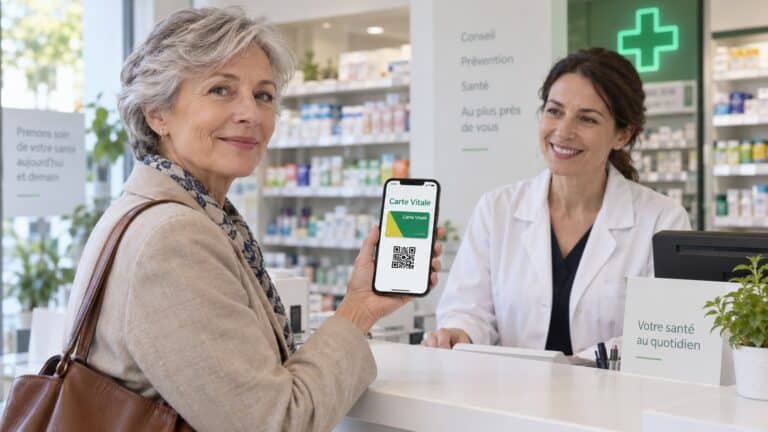
L’Assurance Maladie veut faire entrer l’appli carte Vitale dans les usages quotidiens. Le 22 septembre, ses agents seront présents dans plus de 1 000 officines de métropole et des DROM afin d’aider les assurés à l’activer et à l’utiliser. Selon les chiffres communiqués par l’organisme, plus de 3,5 millions de personnes l’ont déjà activée, au rythme de 200 000 nouveaux utilisateurs par mois. Neuf pharmacies sur dix seraient désormais en mesure de l’accepter et près d’un million de facturations auraient été réalisées par ce canal.
L’application ne remplace pas la carte physique. Elle en constitue une seconde représentation, installée sur un seul smartphone et synchronisée avec les droits de l’assuré. Avec cette app, plus besoin de retrouver la carte verte, les droits sont actualisés automatiquement et les dernières dépenses réalisées avec l’application peuvent être consultées pendant quelques jours.
Le gain de sécurité est également réel. L’activation suppose de rapprocher une identité civile des données connues par l’Assurance Maladie. Deux parcours sont proposés : l’un passe par France Identité et la nouvelle carte nationale d’identité électronique ; l’autre repose sur une vidéo du titre d’identité et du visage, contrôlée par un opérateur humain. À l’usage, il faut d’abord déverrouiller le téléphone, puis l’application avec un mot de passe d’au moins dix caractères ou la biométrie. La photo du titulaire est par ailleurs visible par le professionnel de santé.
Ces garde-fous rendent l’application beaucoup moins facile à prêter, à subtiliser ou à utiliser après un vol qu’une carte physique. L’appli ne peut être active que sur un seul téléphone. Son activation sur un nouvel appareil désactive l’ancien et la caisse peut révoquer le profil en cas de perte. Chaque année, près d’un million de cartes Vitale physiques sont déclarées perdues ou volées dans le seul régime général, selon l’Assurance Maladie. Sur ce terrain précis, la dématérialisation réduit donc bien l’exposition au risque.
« Très haut niveau de sécurité » : une promesse plus qu’une qualification
Reste cette expression répétée par l’Assurance Maladie : l’appli serait dotée d’un « très haut niveau de sécurité ». Techniquement, plusieurs éléments vont dans ce sens. Les données d’identification sont chiffrées et conservées localement dans l’application. Elles comprennent l’état civil, le numéro de sécurité sociale, l’organisme de rattachement, les ayants droit et l’Identité nationale de santé, mais aucune donnée médicale. Les droits sont interrogés auprès des serveurs de l’Assurance Maladie et les systèmes trop anciens, qui ne reçoivent plus de correctifs, sont exclus. Le QR code ou le NFC permettent ensuite au professionnel de santé de récupérer les informations nécessaires à la facturation.
Dans les informations publiques disponibles, l’Assurance Maladie décrit les mécanismes de protection et évoque le respect des normes françaises et européennes. Elle ne renvoie toutefois pas à une certification ANSSI identifiable, à un rapport d’audit public, ni à un niveau de garantie formel comparable aux niveaux d’assurance prévus par eIDAS. L’arrêté du 5 février 2026 encadre bien l’utilisation future de l’application comme moyen d’authentification à distance et impose des exigences de sécurité aux services qui s’y raccorderont.
Le principal point de fragilité se déplace d’ailleurs vers l’enrôlement et vers le terminal. Si un fraudeur parvient à faire valider une fausse identité, à compromettre le compte Ameli ou la messagerie associée, à détourner le parcours vidéo ou à prendre le contrôle du smartphone, les protections ultérieures risquent de sécuriser… la mauvaise personne. La biométrie du téléphone est un verrou utile, pas une garantie absolue d’identité.
La multiplication des supports augmente également la surface d’attaque. Tant que la carte physique continue d’exister, la version numérique ne la remplace pas : elle s’y ajoute. L’écosystème comprend alors l’application, le smartphone et son système d’exploitation, les serveurs de l’Assurance Maladie, le parcours d’activation, France Identité, les logiciels des professionnels de santé, les lecteurs de QR code ou NFC et, demain, les complémentaires santé. La sécurité globale reste celle de son maillon le plus faible.
La fraude ne se résume pas à la carte Vitale
La polémique sur le nombre de cartes en circulation brouille depuis longtemps le débat. La dernière donnée officielle consolidée publiquement accessible fait état de 58,3 millions de cartes actives à la fin de 2019. À cette date, 609 000 cartes étaient qualifiées de « surnuméraires », principalement en raison d’écarts entre anciens régimes. Ce chiffre avait ensuite été ramené à 41 000 fin 2020. Une carte surnuméraire n’est pas nécessairement une fausse carte, encore moins la preuve d’une fraude. Elle peut correspondre à un changement de régime, un départ de France ou une radiation qui n’a pas encore été répercutée. Cela dit, de fausses cartes circulent toujours.
Surtout, le support n’est pas le cœur du problème financier. En 2024, l’Assurance Maladie a détecté et stoppé 628 millions d’euros de fraudes, en hausse de 35 % sur un an. Les assurés représentaient 52 % des dossiers détectés, mais seulement 18 % des montants. À l’inverse, les professionnels de santé concentraient 68 % du préjudice : actes fictifs, doubles facturations, falsification d’ordonnances, surfacturations ou détournements organisés. Les seules fraudes liées aux audioprothèses ont atteint 115 millions d’euros. Quant aux arrêts de travail frauduleux, ils ont représenté 42 millions d’euros.
La carte Vitale, physique ou numérique, peut limiter certaines fraudes opportunistes (prêt de carte, usage après un vol, usurpation ou trafic de médicaments sous plusieurs identités), mais elle ne peut pas empêcher un professionnel habilité de facturer des actes non réalisés, de gonfler une prestation ou d’exploiter une ordonnance falsifiée. Elle ne neutralise pas non plus le phishing. La généralisation de l’application offrira au contraire un nouveau prétexte aux faux SMS, faux mails Ameli et fausses campagnes de « mise à jour ».
Une meilleure preuve d’identité, pas un remède miracle
La dématérialisation de la carte Vitale constitue donc un progrès tangible. Elle associe plus étroitement un droit, une identité vérifiée et un terminal sous le contrôle de l’assuré. Elle améliore l’identitovigilance et réduit plusieurs faiblesses historiques de la carte plastique, qui reste essentiellement un support administratif et non un titre d’identité. Mais présenter l’application comme une réponse globale à la fraude serait trompeur.